
韩国金融监督院表示,金融投诉和纠纷持续增加、以短期业绩为导向的销售做法仍在延续,是当前金融消费者保护面临的主要问题。下一阶段,监管重点将从事后救济进一步转向事前预防,并通过建设AI投诉纠纷综合门户等举措,提升处理效率和数字化监管能力。
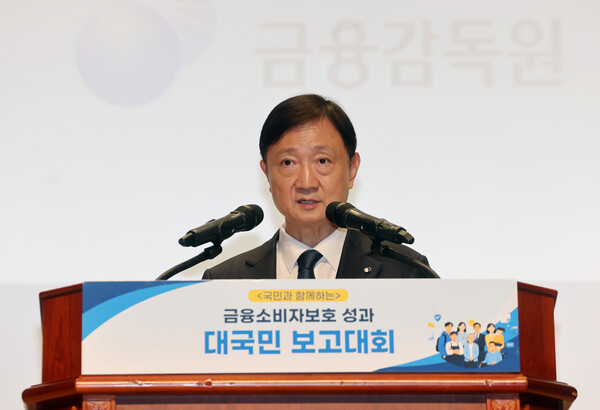
金融监督院17日在首尔汝矣岛总部举行“金融消费者保护成果国民报告会”,约250名普通消费者、金融业界及相关机构人士和外部专家出席。
金融监督院院长 Lee Chan-jin 在会上表示,此前机构已推进以消费者为中心的组织调整、向事前预防型监管体系转型、打击民生金融犯罪以及强化普惠金融等工作。但他同时指出,金融投诉和纠纷仍在持续增加,以短期业绩为导向的销售惯性尚未得到根本改善,消费者保护也还没有真正嵌入金融机构经营和业务流程的各个环节。
Lee Chan-jin 说,只有消费者在金融服务一线切实感受到变化,相关改革才算真正见效。今后,金融监督院将把一线消费者的不便和批评意见反映到制度完善和政策改进中。
根据金融监督院当天公布的过去一段时间消费者保护工作成果,监管部门在处理投诉和纠纷过程中发现的问题,已被持续转化为制度改进举措。
自去年7月至今年8月,共有94项事项被纳入制度完善和整改工作。与此同时,金融监督院还推动纠纷调解委员会常态化运作,并扩充专门部门和人员配置。
在与 TMON、Wemakeprice 相关的纠纷中,金融监督院认定,消费者在办理分期付款后若最终未能使用相关服务,享有撤回申请权。围绕同类案件,监管部门提出了统一处理标准,涉及1万1696件、金额合计132亿2000万韩元。
在金融消费者保护机制建设方面,金融监督院进一步完善了覆盖金融产品设计、销售到售后管理的分阶段保护体系。在产品设计和开发环节,进一步细化了产品提供方和销售方的责任义务;在销售环节,则围绕核心风险优化说明资料以及投保、签约等流程。
与此同时,针对高风险产品的亏损风险、保险金给付标准调整、信用卡优惠条件变更等重要事项,金融监督院也加强了事后通知要求。
在打击金融犯罪方面,金融监督院正在扩大AI技术应用。该机构表示,依托语音诈骗信息共享与分析AI平台“ASAP”,自去年10月至今年7月,已实现损失预防金额663亿6000万韩元。
针对非法借贷领域,金融监督院还推进出具非法借贷合同无效确认书,并提供合同无效诉讼支持等配套措施。
在数字金融领域,金融监督院今年2月启用综合管理系统“FIRST”,4月建成用于分析虚拟资产报价和成交信息等数据的监测系统“ORBIT”。自上月起,机构还开始运行基于AI的市场监测体系,对疑似存在不公平交易的标的进行监测。
此外,为提升投诉与纠纷处理的速度和质量,金融监督院计划于2027年1月正式上线“AI投诉纠纷综合门户”。
金融监督院表示,下一步将继续通过座谈会和实态检查,核查金融机构内部事前预防型消费者保护体系是否真正落地运行。同时,机构还将依托“金融监管AX战略路线图”提升数字化监管能力,推动通过AI投诉门户实现投诉与纠纷处理创新,并强化金融机构的自主处理能力。
会上也有外部观点指出,金融消费者保护不应停留在满足合规要求的层面,还应进一步与金融机构的产品和服务竞争力结合起来。
波士顿咨询公司(BCG)韩国代表 Jang Kwon-young 表示,韩国金融业的消费者中心经营仍处于起步阶段,未来有必要将消费者保护的评价标准从“是否合规”转向“消费者最终获得的实际结果(Good Customer Outcome)”。
 Ji-young Lee
ljy@d-today.co.kr