
尽管韩国半导体出口连续创下月度新高,但消费端体感景气依然偏弱,消费者信心也尚未恢复至年初水平。与此同时,半导体景气向相关产业和内需领域的传导仍较为缓慢,市场对经济分化加剧的担忧持续升温。
韩国产业通商资源部数据显示,8月半导体出口同比增长206.1%,占当月出口总额的比重接近一半。韩国银行则指出,本轮景气改善的直接受益者仍主要集中在部分行业和群体,正向外溢效应可能受到限制。
从消费端看,韩国银行公布的消费者信心指数(CCSI)在今年2月升至112.7后转入下行,8月回落至104.5,不仅未恢复至年初高位,也低于去年12月水平。其间该指数一度跌破100荣枯线,虽然自5月起连续三个月反弹后于8月回落,但修复力度仍然有限。韩国银行将8月信心回落归因于股市调整以及持续累积的物价压力。与此形成鲜明对比的是,韩国半导体出口已连续8个月保持三位数增长。
景气传导缓慢并不只体现在消费端。8月系统半导体出口仅增长24.3%,增速不到存储芯片的十分之一。分环节看,出口增量主要来自封装测试等后道业务,以及Fabless设计企业;晶圆代工出口则下滑2.0%。这也意味着,在存储芯片连续8个月保持三位数增长的同时,韩国本土晶圆代工业务甚至未能守住上年同期水平。
若将范围扩大至半导体以外,出口结构失衡更加明显。今年1至8月,剔除半导体后的其他品类出口仅增长18.0%,而同期半导体占总出口的比重已升至40.6%。乘用车及汽车零部件出口则较上年同期下降,延续了去年的下行趋势。
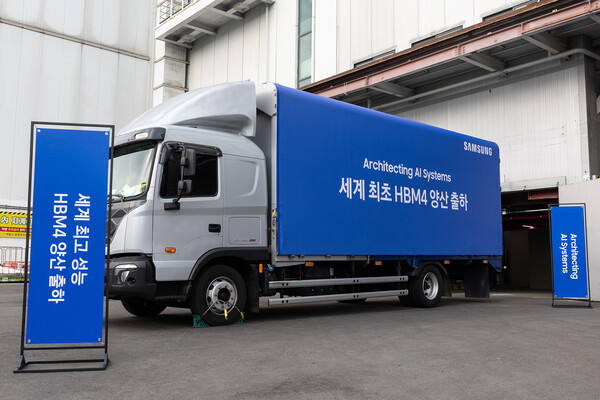
半导体出口向单一板块集中的背后,价格因素是主要推手。产业通商资源部数据显示,8月存储芯片出口同比大增290.2%,达到409.4亿美元,重要驱动力之一是存储芯片固定交易价格上涨。拉动出口的产品也主要集中在面向数据中心的品类,包括高带宽存储器(HBM)和服务器用DRAM模组等。
缺乏有效统计追踪外溢效应 需建立出口增长向内需传导的机制
目前来看,出口增长尚未直接传导至消费和投资。韩国银行在7月金融货币委员会会议上指出,如果只是价格上涨,而产量和质量并未变化,那么按实际口径计算的国内生产总值(GDP)并不会立即增加。也就是说,即便固定交易价格上升推高了出口额,传导至消费和投资仍需要时间。
韩国银行此前在经济增长预期中也提到这一时滞。韩国银行预计,今年韩国经济将增长3.3%,依据包括半导体景气回升及其外溢效应扩散。同时,随着半导体企业加快扩产,预计今年设备投资将增长6.8%,明年再增长4.7%。
不过,韩国银行也将“直接受益集中于部分行业和阶层”列为限制正向外溢效应的重要因素。金融货币委员会一名委员指出,如果韩国经济对IT产业的依赖进一步加深,其他制造业和服务业的投资与创新空间可能被压缩,部门间失衡甚至可能削弱整体增长基础。
在相关担忧持续出现的同时,用于检验外溢效应是否受限的统计体系仍不完善。金融货币委员会一名委员建议,应比较半导体产业密集地区与其他地区的家庭微观数据,分析景气改善向消费和物价扩散的路径,并要求相关部门推进相关研究。
一名经济界人士表示,半导体出口表现与内需实际感受之间已经出现明显脱节,“K字型分化”迹象正在显现。随着生产现场加快设备化、自动化,供应链也日益全球化,已不能再简单假定“出口增长必然带来涓滴效应”。该人士还指出,在景气延续期间,应持续追踪受益扩散路径,并推动结构调整,真正建立起将出口增长红利传导至内需的机制。
 Dae-geon Seok
d2dg@d-today.co.kr