
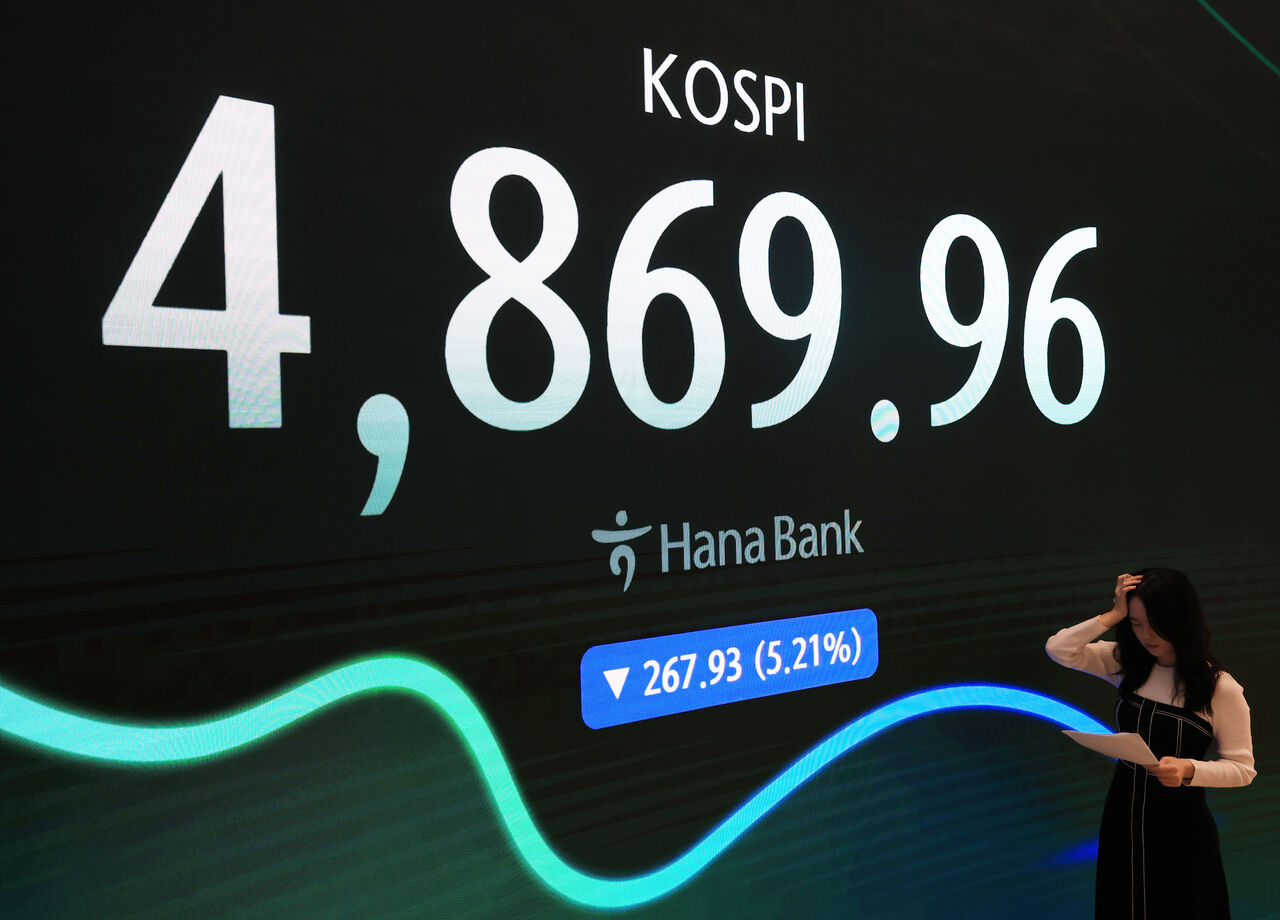
本周韩国股市的最大看点,在于失守5000点整数关口的KOSPI能否逐步企稳。当前市场同时承受高利率压制估值、外资持续净卖出等多重压力,美国通胀数据以及韩国银行金融货币委员会会议,能否为市场提供喘息空间,正成为投资者关注的焦点。
20日,KOSPI收跌267.93点,跌幅5.21%,报4869.96点,时隔3个交易日再度跌破5000点。KOSDAQ当天也大跌5.71%,收于645.68点。在外资和机构同步抛售下,两市均触发卖出方向的Sidecar机制。
外围市场同样动荡。20日(当地时间),道琼斯工业平均指数下跌1.93%,收于48147.33点;标普500指数下跌3.70%,报6910.42点;纳斯达克指数重挫5.28%,收于22617.73点。Nvidia跌幅超过13%,市场对AI投资负担的担忧再度升温。
从区间表现看,标普500指数和道琼斯指数均较阶段高点回落逾10%,进入调整区间;纳斯达克指数则已回吐年内涨幅。尽管Nvidia公布了强劲业绩,Anthropic相关消息引发市场关注,但围绕AI企业巨额资本开支和盈利能力的疑虑仍未消退。
回到韩国市场,半导体板块成为本轮下跌的重灾区。20日,Samsung Electronics下跌7.01%,SK hynix下跌5.92%。外资在KOSPI市场已连续6个交易日净卖出,资金面走弱和风险偏好降温,对股价形成的压制已超过业绩预期变化本身。
不过,市场中也出现了“跌幅过度”的声音。数据显示,KOSPI的12个月前瞻市净率(PBR)已跌破1倍;若剔除Samsung Electronics和SK hynix,整体估值水平更低。这也意味着,市场对盈利预期下修的担忧,已在股价中得到相当程度的反映。
但在业内看来,低估值本身并不足以迅速推动反弹。眼下更关键的变量,仍是美国长期利率高企带来的估值倍数压缩。即便利润预期没有进一步恶化,在高利率环境下,未来盈利的折现价值下降,依然会限制股价修复空间。
本周首个关键事件,是25日(当地时间)公布的美国10月个人消费支出(PCE)物价指数。市场预计,整体PCE同比上涨3.8%,核心PCE同比上涨3.2%。当天还将公布美国第三季度GDP修正值和耐用品订单数据。
若PCE高于预期,市场对美联储(Fed)12月进一步加息的担忧可能再度升温。近期在通胀压力和AI投资负担双重影响下,市场对12月加息概率的定价已明显抬升。
相反,若通胀出现回落,并带动美国长期利率下行,近期被明显压缩的估值则有望向正常区间修复。
韩国国内方面,韩国银行将于26日召开金融货币委员会会议。除基准利率决定外,修订后的经济展望以及后续货币政策信号,同样备受关注。若韩国银行维持利率不变,且未释放更强的进一步紧缩信号,或有助于稳定国内债券收益率,并改善成长股情绪。
与此同时,外资动向仍需持续观察。20日当天,外资在KOSPI市场单日净卖出超过1万亿韩元。鉴于半导体权重股仍在主导市场波动,若外资卖压迟迟不见收敛,仅凭估值回落很难推动指数走出趋势性反弹。
美国感恩节假期也可能对短线交易造成影响。美股将于26日休市,27日提前至下午1点收盘。在成交趋于清淡的背景下,若韩国市场外资参与度同步下降,即便是较小规模的交易,也可能放大指数波动。
此外,30日生效的MSCI例行调整也值得提前关注。虽然相关指数调整将在30日收盘后正式落地,但跟踪指数的被动资金可能从本周起提前调仓。
从板块层面看,市场当前最关注的仍是半导体股何时止跌。近期Samsung Electronics和SK hynix的跌幅,明显大于盈利预期下修的幅度。在“AI需求转弱”信号尚不充分的情况下,利率和资金面的不确定性被市场更快计入价格。若美国长期利率企稳、外资卖压收敛,半导体权重股仍存在反弹可能。
不过,在短期内难以期待强劲反弹的判断下,市场也开始将目光转向高股息和防御性板块。过去6个月指数剧烈波动期间,高股息ETF的跌幅和波动率相对较小。在利率与外资资金面趋稳之前,筛选业绩和现金流确定性较高的公司,仍是更稳妥的应对方式。
整体来看,本周韩股走势的关键,并不在于“股价已经便宜到什么程度”,而在于高利率拐点是否出现,以及外资净卖出是否开始降温。若美国PCE数据缓解通胀担忧、韩国银行议息结果未强化进一步紧缩预期,失守5000点的KOSPI有望逐步进入筑底阶段。
反之,若美国长期利率继续上行、半导体板块的外资卖压延续,韩股短期波动进一步放大恐怕难以避免。
Hana Securities研究员 Lee Jaeman 表示,指数若要走出超跌反弹,仍需要新的催化因素。只有当市场利率回落,或盈利预期被确认并未明显恶化时,反弹才可能真正获得支撑。
Shinhan Investment Corp研究员 Noh Donggil 认为,尽管股市长期仍由业绩驱动,但利率快速变化带来的折现率压力,以及外资资金面的不确定性,仍在持续影响市场。由于半导体景气是否见顶尚不明朗,仍需观察指数能否通过“低点逐步抬升”的方式形成方向。
Samsung Securities首席研究员 Kim Jongmin 表示,当前市场的核心矛盾不在业绩本身,而在于估值倍数压缩。最终仍需等待利率回落、折现率下降,并带动估值倍数重新扩张,市场修复行情才更有基础。
 Oh Sang-yup
yub@d-today.co.kr
关键词
#KOSPI #KOSDAQ #美国10月个人消费支出(PCE)物价指数 #美债长期利率 #外资净卖出 #Samsung Electronics #SK hynix #MSCI例行调整 #估值压缩 #半导体板块
