
【新加坡讯】Toss Bank CEO Lee Eun-mi表示,AI代理支付能否真正走向普及,关键不在技术迭代有多快,而在于能否建立足够的信任机制。在她看来,AI替用户购买咖啡、运动鞋,与代为完成购房、购车等高价值交易,面临的风险和授权要求完全不同。因此,在交易发生前,必须先核验代理身份,明确授权范围,并厘清责任归属。
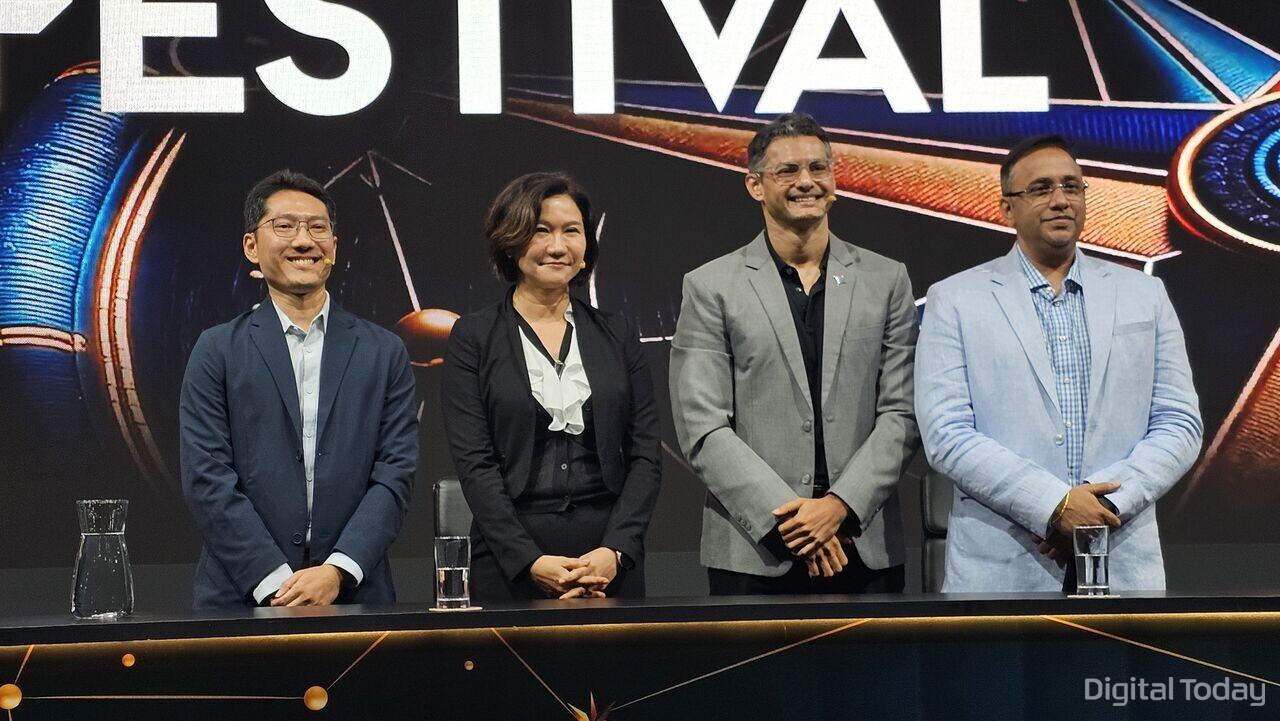
11月20日,Lee Eun-mi在新加坡博览中心出席“Singapore FinTech Festival(SFF 2026)”AI代理电商与支付圆桌论坛时表示,未来最稀缺的资产未必是技术本身,而是围绕技术建立起来的信任。
参与此次讨论的嘉宾还包括Google亚太电商合作伙伴关系负责人 Kunal Guha、Pine Labs新加坡负责人 Prasanna Bharadwaj,论坛由Stripe东南亚与中国公共政策负责人 Tang Wei主持。
Lee Eun-mi表示,AI技术虽然发展迅速,但在将其引入金融服务之前,更重要的是先回答“为什么要用AI”。她指出,去年的讨论更多聚焦于如何使用AI、由哪些技术支撑AI,而今年行业关注点已逐步转向如何安全使用AI,以及AI是否真正解决了现实问题。
她认为,金融服务的核心在于提升资金流转、清算和配置的效率,并让服务更加快速、透明、便捷。如果AI无法服务于这一目标,那么引入新技术本身就不应成为目的。她还表示,稳定币、代币化存款以及多种形态的钱包和货币工具,确实为市场带来了更多选择,但真正重要的是这些技术是否提高了效率、是否让用户生活更便利;在某些场景下,沿用现有人工流程反而可能更合适。
谈及AI代理支付的落地条件,Lee Eun-mi提出了三项关键前提:身份核验(Identity)、权限设定(Authority)和责任追溯(Accountability)。她表示,当AI代理从“推荐商品”进一步走向“实际下单和支付”时,市场必须能够清楚判断其究竟是在接受谁的指令,以及被授权执行到什么程度。
她进一步解释称,首先要确认该代理真实、可信,且确实代表用户执行交易;其次要界定清楚授权边界;最后,一旦出现问题,必须能够明确由谁承担责任。她强调,不同交易场景下,对AI代理的授权强度不可能一刀切。购买一杯咖啡或一双运动鞋,用户容忍度相对更高;但如果涉及房屋、汽车等高金额交易,要求显然完全不同。
在她看来,交易权限必须界定清楚,责任归属同样不能模糊。但现阶段,相关法律、制度以及产业生态,仍不足以对这些问题作出充分界定。金融服务的设计也不能只建立在“系统一切正常运行”的理想状态之上,还必须覆盖异常情况、软件错误以及交易量激增等现实场景。她表示,Toss Bank作为一家高度依赖技术和AI的数字银行,也在同步投入大量资源建设安全机制。
Lee Eun-mi还表示,在AI代理支付扩张过程中,银行仍将扮演清晰且重要的角色。传统金融机构长期积累的客户识别和交易验证能力,在新的支付环境中依然具有现实价值。她指出,市场需要确认AI代理是否真的是“代表我进行交易的代理”,而不是伪造身份的程序;同时,AI代理可被授予的权限边界以及相应的安全装置,也必须提前建立。
基于这一判断,她提出,有必要将传统金融领域的KYC(Know Your Customer)进一步扩展至AI代理识别,即“KYA(Know Your Agent)”。她认为,相比过去侧重“识别客户”的KYC,未来“识别代理”的KYA将变得愈发重要。银行体系已经具备相应流程、经验和金融专业能力,如果能将这些能力有效应用到AI代理支付场景,将有助于强化市场信任。
她还介绍称,Toss Bank自2021年10月成立以来,客户规模已扩展至约1700万人。由于该行并非通过收购既有银行进入市场,而是从零开始搭建系统,因此整个过程充满挑战,而AI始终是其中的重要议题。她认为,即便AI代理技术持续普及,为维护金融服务信任所必需的银行角色仍不会削弱。
对于AI代理支付扩张可能带来的支付清算基础设施变化,Lee Eun-mi判断,现有支付网络未来将与新技术长期并存。她表示,AI代理完成支付,并不意味着现有支付清算系统必须被整体替换;支付方式也没有必要从头重建,完全可以在既有系统基础上持续演进。
她并不认同将现有金融基础设施与稳定币对立起来的看法。在她看来,相关讨论不应停留在“非此即彼”的框架里,如今市场已经进入多种技术可以并存的阶段,而更多选择本身就有助于提升便利性。她判断,稳定币不会取代法定货币,而将作为补充形态长期存在。
对于区块链支付清算技术,她也持相似观点。她表示,新支付方式的出现,并不意味着现有清算网络会消失,二者更可能形成互补关系。其他圆桌嘉宾也认同,与其彻底替换现有网络,不如推动其朝着更适配AI代理交易的方向演进。
Pine Labs新加坡负责人 Prasanna Bharadwaj表示,现有银行卡、电子钱包以及各地区本地支付方式,已经足以支撑大多数商业交易;但在AI代理高频支付数据费用或API使用费等场景下,现有支付手续费和清算成本可能成为负担,从而带动市场对新型小额支付方式的需求。
在谈到AI代理支付的未来路径时,Lee Eun-mi以汽车驾驶作比。她表示,支付是把资金从A点转移到B点,驾驶则是把人从A点移动到B点;但如果一辆车只有油门,没有刹车、信号灯、交通规则和方向盘,就不可能安全上路。同样,即便AI代理能够提升支付速度和便利性,如果缺乏可控的权限体系、明确的规则和清晰的责任机制,也难以在真实金融场景中实现大规模落地。
她最后表示,去年行业讨论的重点还是协议,今年已转向信任,最终仍需要建立一个能够覆盖所有关键要素的完整生态。她也期待明年相关讨论继续演进,并强调AI代理支付市场必须实现技术能力与信任机制同步成长。
 Lee Ji-young
ljy@d-today.co.kr
关键词
#Toss Bank #Lee Eun-mi #AI代理支付 #SFF 2026 #KYC #KYA #稳定币 #区块链支付清算技术 #支付清算基础设施
