
距离韩国代币证券相关制度正式实施仅剩约2个半月,围绕市场能否形成足够产品供给和流动性的讨论正在升温。多家机构认为,若要在制度落地初期尽快激活市场,监管框架和配套机制仍需进一步完善。
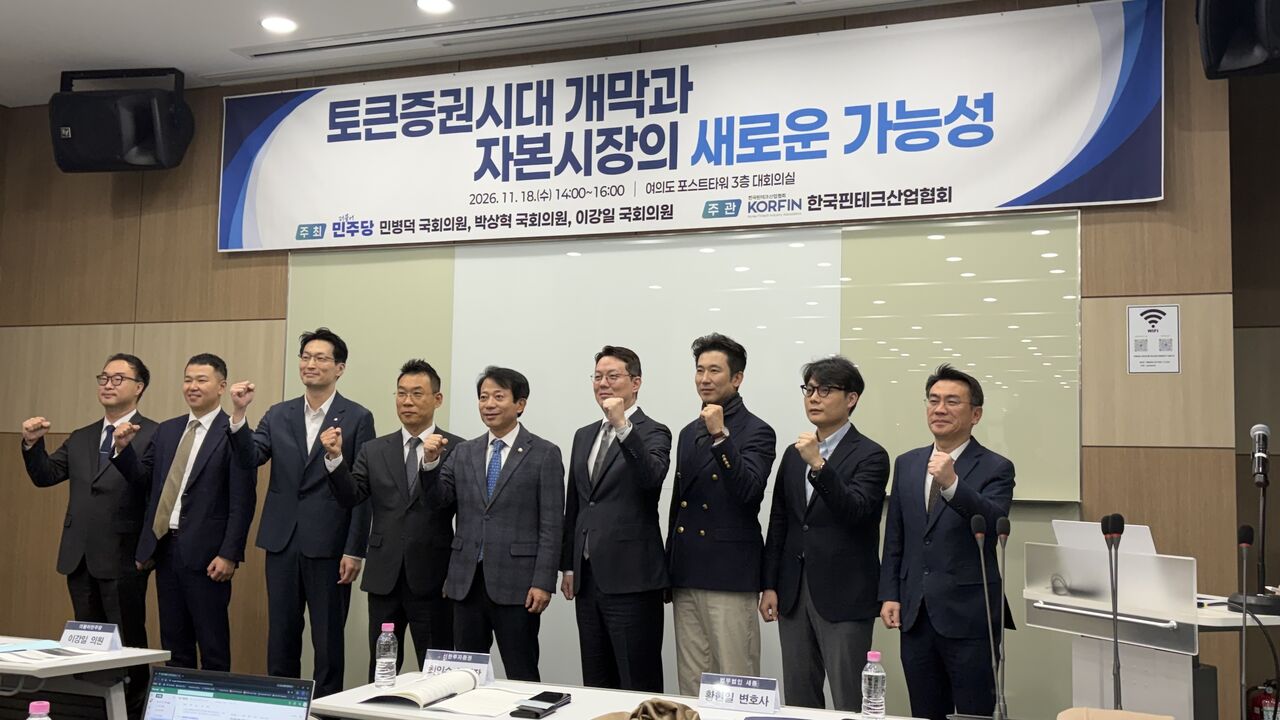
11月18日,“代币证券时代开幕与资本市场新可能”研讨会在首尔汝矣岛Post Tower举行。与会机构围绕韩国代币证券制度将于2027年2月4日实施后的市场运行问题,集中讨论了制度补充和规则优化方向。
从目前情况看,市场最突出的难题之一,是可发行产品不足。
随着《电子证券法》和《资本市场法》修订,韩国已为利用分布式账本发行和流通代币证券搭建起基本制度框架。不过,对于房地产、专利权、著作权等非货币类资产,现行《资本市场法》仍未明确其能否以信托受益证券形式直接发行。
在这一情况下,相关业务目前仍需借助《资产流动化法》推进。但该路径对资产持有主体资格限制较多,使高校、研究机构、公共机构以及中小和初创企业持有的资产,难以直接转化为代币证券。业内指出,若由中介机构先行收购资产后再设立信托,不仅会抬高成本,也会拉长业务流程。
多位与会人士据此判断,在制度落地初期,市场短期内恐难快速推出丰富多样的产品。
Shinhan Investment数字资产业务负责人Choi Insu表示,券商目前正评估面向机构投资者发行私募公司债、货币市场基金(MMF)等产品的可行性,但在发行端,金融机构之间的前期协调、分布式账本合规要求核验,以及与二级市场流通衔接等细节,仍有待进一步明确。
除产品供给外,流通环节的吸引力和成本问题也被视为影响市场活跃度的关键因素。
KDX(韩国交易所与Koscom联合体)负责人Jeong Jung-rak表示,KDX目前正与约25家券商就相关事项展开讨论,券商的关注度较此前已有明显上升。
不过,在初期可供发行产品规模有限的情况下,信托公司、发行服务机构、会计师事务所、销售券商、账户管理机构、集中保管结算机构以及交易所等多方同时参与,可能导致整体成本进一步上升。
Jeong Jung-rak建议,对于规模较小的产品,可考虑适度简化估值和信息披露流程,以降低结构性成本;同时,税制层面也存在进一步优化空间。
流动性安排同样是业内关注的重点。按照现行框架,代币证券交易以“单一产品对应单一账本”为基础设计。如果同一产品未来要在多家交易所挂牌交易,目前相关标准和市场结构尚未建立。
KDX认为,在推动多交易所竞争格局形成之前,应优先建立统一的交易规则和必要业务流程等市场通用标准。KDX同时表示,面向普通投资者设置交易限额,在市场起步阶段有助于投资者保护;待市场运行趋稳后,可考虑逐步上调限额,以扩大市场规模。
Naver Pay非上市董事Son Kyung-hwan也指出,制度不确定性仍是非上市股票代币化面临的核心挑战。他表示,现有非上市股票能否转换为代币证券,以及新股能否自发行之初即采取代币证券形式,目前都缺乏清晰、明确的指引。
他还表示,只有尽可能缩小持有传统股权证券的投资者与持有信托受益证券形态代币证券投资者之间的权利差异,市场参与意愿才可能进一步提升。
业内普遍认为,将非上市股票拆分为更小交易单位,有助于提高投资可及性和流动性,但在旧股转换、新股发行以及拆分单位标准等方面,仍需先行明确更细化的规则。
对于行业提出的相关诉求,韩国金融委员会也表示已予以关注。
韩国金融委员会资本市场司官员Lee Jeong-chan表示,面向普通投资者设置交易限额,主要出于投资者保护考虑;未来将结合市场发展情况,研究更具弹性的执行方式。对于满足一定条件的投资者,如专业投资者,则不适用该限额。
他同时表示,金融委将加快推进《资本市场法》修订,以扩大可上市产品供给。
Lee Jeong-chan介绍,围绕非货币类信托受益证券发行问题,韩国国会目前正在讨论相关内容,金融委也正推动相关法案争取在年内通过。
如果修法完成,现阶段必须借道《资产流动化法》推进业务的结构有望得到改善,更多类型的基础资产也将具备以代币证券形式发行的条件。
在区块链适用范围方面,韩国也计划分阶段推进。按照现行制度,分布式账本被认定为具有法律效力的电子证券账户簿,因此目前的制度设计仍以电子登记机构、账户管理机构等参与的许可型结构为基础。
韩国金融委员会表示,从长期看,为与全球市场接轨,也认可引入公有链的必要性,但要实现这一方向,仍需进一步修法。
在非上市股票代币化方面,韩国初期也将以信托模式为主。由于股票涉及分红、增资、减资等多重权利关系,监管层计划优先采用“先将非上市股票设立信托,再以受益证券形式拆分发行”的模式,而不是直接将既有股票代币化。
Lee Jeong-chan表示,在《资本市场法》尚未完成修订的情况下,以非货币类信托受益权发行多类资产仍面临不少限制。金融委正推动相关法案尽可能在年内通过,以此促进推出基础资产更稳定、类型更丰富的代币证券产品。
 Oh Sang-yup
yub@d-today.co.kr
关键词
#代币证券 #STO #韩国金融委员会 #资本市场法 #电子证券法 #KDX #Koscom #Naver Pay #MMF
