
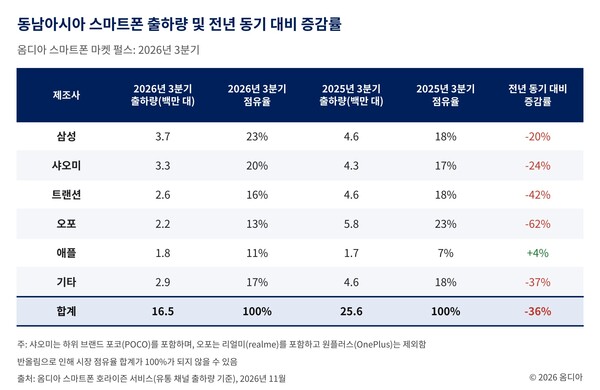
市场研究机构Omdia于11月18日发布的数据显示,2026年第三季度东南亚智能手机出货量为1650万部,同比下降36%。不过,按销售额计的市场规模仅下滑1%,同期平均销售价格(ASP)上涨53%,反映出区域市场正明显向高价位产品倾斜。
Omdia指出,在存储芯片供应趋紧、零部件价格上涨的背景下,厂商压缩了低端机型供应,并提高高附加值产品占比,这是本季度出货量下滑但销售额基本持稳、ASP显著走高的主要原因。
从厂商表现来看,Samsung Electronics第三季度出货量同比下降20%至370万部,但仍以领先优势位居东南亚市场第一。受存储成本上升及产品提价影响,其中低端和中端机型销售承压。与此同时,Galaxy Z8系列出货量高于上一代产品;随着Galaxy Z Fold8上市,横向折叠机型出货量增长超过40%。
Xiaomi出货量同比下降24%,但ASP上涨55%,带动其按销售额计实现两位数增长。在越南市场,Xiaomi出货量同比增长50%,首次升至当地市场第一。Transsion出货量则同比下滑42%,市场份额降至16%;不过,在菲律宾和印度尼西亚等价格敏感型市场,Transsion仍保持领先地位。
OPPO(含realme)第三季度出货量为220万部,同比大跌62%,是主要厂商中跌幅最大的品牌。Omdia认为,这主要与存储成本压力下100美元以下入门级机型供应收缩有关。与此同时,受Reno 16系列上市带动,其400美元以上机型出货量增长超过50%。
Apple是前五大品牌中唯一实现出货增长的厂商,同比增长4%。马来西亚和越南市场销量扩大,成为推动其整体增长的主要动力。此外,高端机型占比较高的产品结构,以及先买后付(BNPL)服务的普及,也对销售形成支撑。
按国家市场划分,越南是东南亚地区唯一实现增长的市场,第三季度智能手机出货量同比增长1%。相比之下,印度尼西亚、菲律宾、马来西亚和泰国的出货量均下滑超过30%。
Omdia高级分析师Seung Woon Chau表示,本季度出货量下滑不应被简单解读为需求疲软,因为厂商已难以在原有价格区间内提供相同内存和存储容量配置的产品。
他补充称,在存储供应受限、成本持续上升的情况下,厂商不得不在产品定位与盈利能力之间作出艰难取舍。
此外,Honor依托中高端产品布局及运营商渠道扩张,在马来西亚市场首次升至出货量第二,在新加坡则位列第三。
 Jin-ho Lee
jhlee26@d-today.co.kr