
韩国新兴云服务商Elice交出了一份高于海外同业的利润率成绩单。在市场看来,其盈利能力主要来自按需推进的投资节奏、模块化AI数据中心带来的快速交付能力,以及较高的GPU利用率,这使公司能够更早覆盖折旧等固定成本。
财报显示,Elice第三季度合并营收为208亿韩元,营业利润为62亿韩元,营业利润率达29.8%,与上半年30.1%的水平基本持平。
相比之下,美国新兴云服务商CoreWeave第三季度营收为36.61亿美元,营业利润为2.07亿美元,营业利润率为5.7%;Nebius营收为9.808亿美元,营业利润为5040万美元,营业利润率仅为5.1%。
不过,若剔除折旧影响,海外同行的盈利能力仍然不弱。CoreWeave第三季度调整后EBITDA利润率为62%,Nebius的AI云业务EBITDA利润率为53.2%;Elice上半年EBITDA利润率则为67.5%。由此可见,拉开营业利润率差距的关键,仍在于折旧等固定成本负担。
以CoreWeave为例,其第三季度折旧及无形资产摊销合计18.89亿美元,占营收比重达到51.6%。尽管营收同比增长约168%,但折旧费用增幅约为200%。
这与其激进的基础设施扩张策略有关。该类业务需要在GPU和数据中心上持续投入大量资金,新设备不断投运,将同步推高折旧和运营成本;若既有设备尚未充分释放收入和利润便继续扩张,盈利能力就会受到压制。
截至第三季度末,CoreWeave在手订单规模达1325亿美元。其已签约电力容量超过4.6GW,但实际投运容量约为1.7GW。
相较之下,Elice强调“先确认需求、再投入建设”的策略,即在客户需求得到验证后按需投建基础设施,并在已投产设备形成充分收入后,再分阶段扩容。
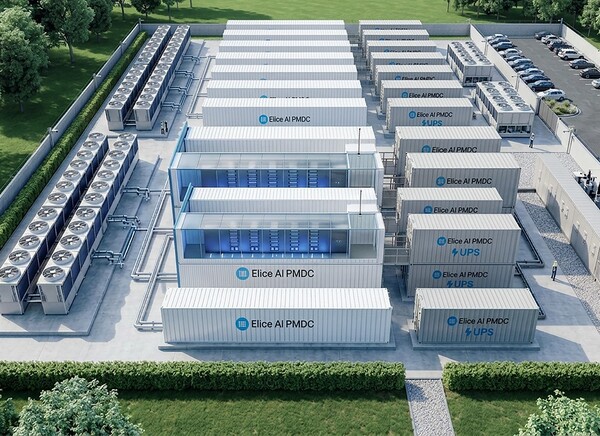
为缩短交付周期,Elice推出了自研模块化AI数据中心“AI PMDC”。公司表示,传统数据中心建设周期通常为24至36个月,而AI PMDC约3个月即可完成部署,从而在需求出现时更快补足产能并提供服务,缩短从建设到收入释放的周期。
公司同时强调自建自营数据中心带来的成本优势。Elice表示,相比租用外部数据中心,公司通过自建基础设施,并将云软件能力纳入自有体系,可降低运营成本及海外软件授权费用。其现有设施PUE为1.2,低于Nebius的1.25,接近Amazon Web Services的1.14和Google的1.09;新设施则按PUE 1.1目标设计。
在设施投运后,Elice将重点放在提升GPU利用率上。公司称,通过自研云基础设施软件“ECI”,可同时承接长期预订、按需和竞价实例等多种需求,以减少GPU空置时间。目前GPU利用率接近100%,对应营收利用率保持在90%以上。
Elice Group CEO Kim Jaewon表示,公司会综合考量客户需求、融资成本和可供货规模,再决定是否投资;如果需求尚未得到验证,公司不会勉强建设基础设施,这是其基本原则。
不过,Elice的营业利润率并非一路上行。该指标曾从2023年的40.9%降至2025年的13.1%,但在今年上半年,随着营收大幅增长,营业利润率又回升至30.1%。公司将其归因于收入规模扩大后对固定成本的摊薄效应。
接下来,市场关注的焦点在于大规模基础设施投资将如何影响利润率。Elice已于今年10月决定新增3300亿韩元设施投资,用于湖南地区AI PMDC及GPU基础设施建设。
未来盈利表现的关键,在于新设备带来的新增收入,能否以足够快的速度对冲折旧等成本上升。
Elice Group相关人士表示,新增基础设施投资同样将基于客户需求和长期使用合同分阶段推进。公司将依托模块化数据中心的快速建设能力和较高的GPU营收利用率,尽可能提前新设备的收入贡献时点,并通过控制折旧等固定成本负担来维持盈利水平。
 Seulgi Son
sageson@d-today.co.kr