
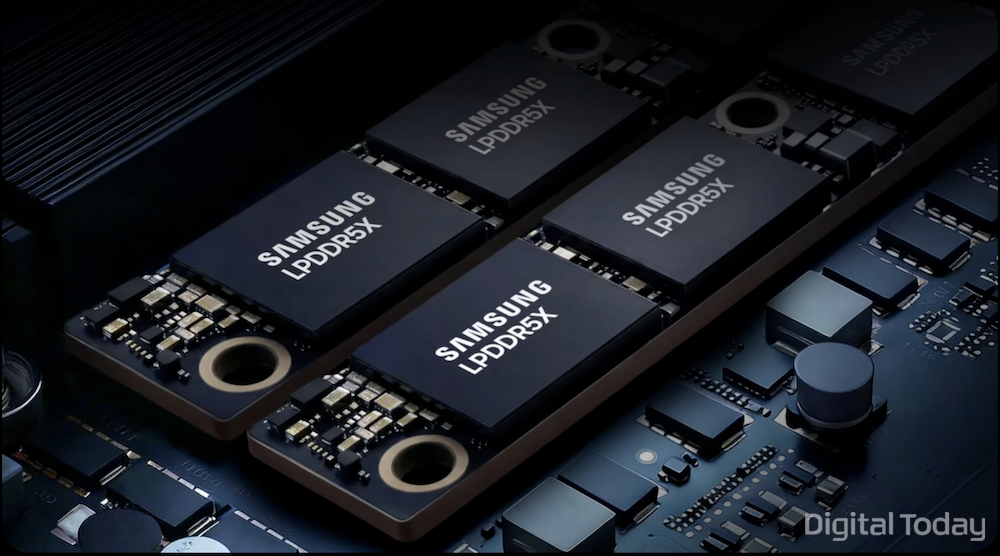
随着采用低功耗DRAM的设备从智能手机进一步扩展至PC和服务器,相关厂商围绕LPDDR5X的供应争夺正在升温。
Hana Securities预计,今年服务器用LPDDR在整体LPDDR出货中的占比将达到22%。该机构指出,随着Nvidia AI服务器平台相关CPU出货放量,LPDDR的最大需求方将由Apple、Samsung Electronics等智能手机厂商,逐步转向Nvidia。按测算,Nvidia下一代CPU Vera单颗所需的LPDDR5X容量,相当于一部智能手机平均DRAM容量的147倍。此前,LPDDR5X等低功耗DRAM的主要需求一直来自智能手机市场。
从服务器端看,CPU正成为拉动低功耗DRAM需求增长的重要变量。Hana Securities表示,Nvidia下一代AI服务器平台Vera Rubin为缓解算力瓶颈,在强化GPU的同时进一步提升了CPU的重要性。其中,Vera CPU最高可搭载1.5TB LPDDR5X,约为上一代Grace的3倍。
AMD也已在今年4月正式确认,计划于明年发布的下一代服务器CPU将支持基于LPDDR5X的SOCAMM。尽管市场近期一度传出Vera的SOCAMM搭载量下调的消息,但Daishin Securities认为,这更多是供给不足引发的阶段性调整,并不改变整体需求趋势。
低功耗DRAM的应用也开始向GPU领域延伸。Intel于11月17日表示,其数据中心GPU“Intel GPU D270”(代号Crescent Island)的应用范围将从AI推理扩展至高性能计算(HPC)。按照Intel品牌卡配置,该产品搭载160GB LPDDR5X;在合作伙伴定制方案中,内存容量最高可扩展至480GB。
随着AI PC加入,低功耗DRAM的应用版图还将继续扩大。Nvidia今年6月在GTC Taiwan发布了面向AI PC的处理器N1X,意味着低功耗DRAM需求正从数据中心延伸至终端侧个人设备,越来越多AI计算将由服务器端转向笔记本本地处理。
面向AI PC的内存模组也开始进入市场。此前,笔记本内存主要有两种方案:一是采用DDR系SODIMM,便于更换和升级;二是将低功耗DRAM直接焊接在主板上。前者在能效上不及低功耗DRAM模组,后者则难以扩容和更换。
在这一背景下,LPCAMM2作为可更换内存模组受到关注。该方案在采用LPDDR5X的同时,也保留了可拆卸特性。Samsung Electronics表示,其LPCAMM2率先满足国际半导体标准组织JEDEC标准,主板占用面积较双SODIMM方案可减少60%。
内存厂商也已提前布局LPCAMM2市场。Samsung Electronics、SK hynix和Micron均在2024年陆续发布LPCAMM系列产品,并公布当年量产计划。SK hynix当时在业绩说明会上表示,正面向端侧AI市场推进LPCAMM2准备工作;Micron则称将量产16GB至64GB容量产品。
随着应用场景不断扩大,LPDDR5X价格也在持续走高。Mirae Asset Securities预计,二季度16GB LPDDR5X合约价将环比上涨81%,主要受SOCAMM等AI相关需求占比提升带来的结构性提价推动。Kyobo Securities援引TrendForce预测称,同期服务器DRAM固定交易价格涨幅预计为50%至55%,低于移动端低功耗DRAM。
在此背景下,PC和服务器厂商正加快锁定供应。Kyobo Securities表示,云服务商、PC制造商等下游企业普遍正与内存厂商签订长期供货协议。在智能手机、PC和服务器同时争夺同类低功耗DRAM的情况下,供应资源更可能优先流向愿意支付更高价格、且更早签约的客户。
 Dae-geon Seok
d2dg@d-today.co.kr