
韩国国会在本轮国政监察中,将金融领域的关注点集中在资金持续回流银行、第二金融圈经营承压,以及家庭贷款总量管控和支付基础设施改善等议题上。会上,储蓄银行和互助金融机构吸储能力减弱、家庭贷款监管依据是否充分、外籍游客支付便利性不足、Apple Pay手续费负担偏高等问题被集中提及。
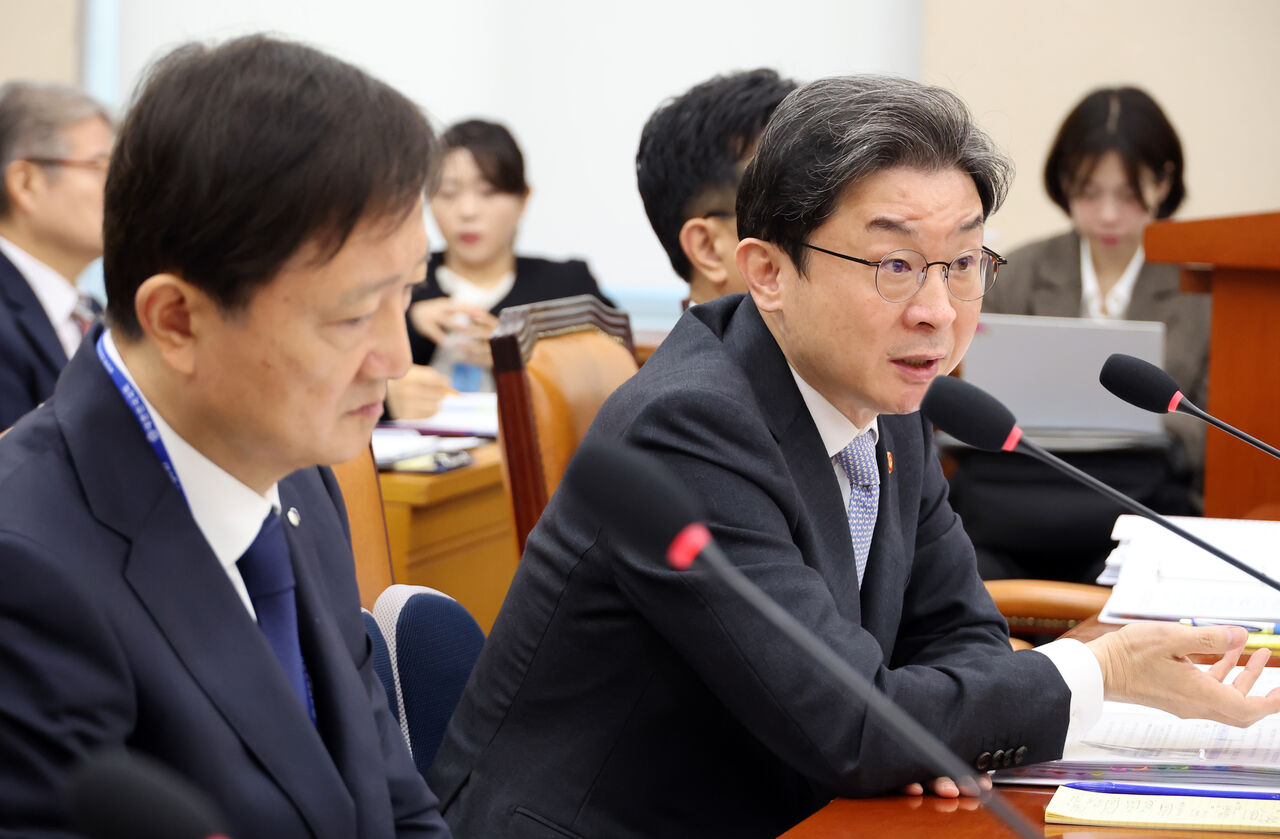
22日下午,韩国国会政务委员会举行金融领域综合国政监察,质询重点涉及银行与第二金融圈之间的资金失衡、家庭贷款监管方式,以及数字支付基础设施建设。面对议员追问,金融监管部门表示,将检查不同金融业态之间的结构性失衡,并研究完善贷款总量管控方式和支付环境。
资金持续回流银行,第二金融圈收缩压力加大
国政监察显示,银行与储蓄银行、互助金融机构之间在资产和盈利上的差距正进一步扩大。
共同民主党议员 Yoo Dong-su 提交的资料显示,截至今年6月末,银行业总资产规模已相当于储蓄银行和互助金融的4.3倍,高于2023年末的3.8倍;净利润差距也由2023年末的12.3倍扩大至2023年末的15.8倍。
存贷款规模差距同样在拉大。数据显示,银行与储蓄银行、互助金融的贷款规模差距由2023年末的2.9倍扩大至今年6月末的3.1倍;存款规模差距则由2.6倍扩大至2.9倍。
值得关注的是,尽管韩国自去年9月起将存款保障上限由5000万韩元上调至1亿韩元,但资金并未流向第二金融圈,反而进一步集中至银行体系。
国政监察披露的数据还显示,过去1年间(截至今年6月末),储蓄银行和互助金融存款合计减少29.5万亿韩元;同期银行存款则由2758万亿韩元增至2924万亿韩元,增加166.8万亿韩元。
与此同时,第二金融圈的存款利率竞争力也在减弱。相关分析指出,自去年12月至今年6月,互助金融的存款利率已低于银行。
第二金融圈的稳健性风险也被一并提及。资料显示,处于资本侵蚀状态的信用合作社基层机构数量已由2023年的100家增至今年6月末的216家;新村金库同期则由36家增至227家。
对此,韩国金融委员会委员长 Lee Eok-won 表示,房地产项目融资(PF)不良问题已对第二金融圈的资金运用和吸储能力造成影响。随着不良资产增加,新吸收的资金也更难找到合适投向。
Lee Eok-won 还表示,监管部门将通过强化稳健性监管来改善经营管理,同时也需要调整不同金融业态的商业模式,并研究如何重塑银行与第二金融圈的角色分工,以缓解结构性失衡。
韩国金融监督院院长 Lee Chan-jin 也表示,将参考日本对地区金融机构和中小金融机构重新定位的案例,并与金融委员会协商改进方案。
家庭贷款总量管控被指带有“影子监管”色彩,法律依据与程序成争议焦点
围绕家庭贷款总量管控,议员在会上重点质疑其法律依据是否充分,以及金融监管部门在执行过程中是否遵循了适当程序。
国民力量党议员 Cho Jung-hoon 指出,金融委员会将《金融委员会设立法》和《银行法》作为家庭贷款总量监管依据,但仅凭有关金融市场稳定和监管权限的概括性规定,是否足以限制单家银行放贷规模并施加不利后果,仍有争议。
虽然金融监管部门表示,贷款总量管理是通过与银行自主协商的方式实施,但会上有意见指出,监管层实际上会对超出目标的银行在次年下调贷款额度,这已对银行形成实质性约束。
另有质询提到,去年共有7家银行超出家庭贷款增长目标,今年相关超出部分已在贷款额度中被扣减。对此,金融监督院回应称,该措施是基于与银行之间的自主协商。
不过,也有观点批评称,在金融监督院掌握监管权的情况下,由其设定目标并对未遵守目标的银行施加不利影响,与强制性监管并无本质区别,因此带有明显的“影子监管”色彩。
除法律依据外,行政指导程序是否合规也成为现场焦点。有议员指出,金融监督院曾以口头方式向银行高管传达贷款总量管控要求及相关不利措施。
会上还追问,针对行政指导是否充分履行了意见征集、审议和书面通知等程序。此前,住房按揭贷款相关行政指导通常设有明确有效期,但现行总量管控机制的结束时点并不清晰。
部分议员还举出总量管控给金融消费者带来的现实不便。例如,水原市 Maegyo 站一处新建公寓项目的5000亿韩元尾款贷款申请在短时间内即被抢完;平泽市一项目中,1700户申请者中仅约20%获得贷款。
对此,金融监管部门强调,家庭债务仍是韩国金融市场的主要风险因素之一,因此总量管控有其必要性。同时,由于各家银行情况不同,也很难采取“一刀切”的监管标准。
监管部门表示,后续将进一步审视家庭贷款总量管控在法律依据和程序设计上的问题,并研究是否有必要对现行管理方式作出补充和完善。
Apple Pay手续费与NFC开放争议升温,支付基础设施改善呼声上升
在数字支付领域,议员们要求提高外籍游客在韩支付便利性,并改善本土支付服务的使用环境。
共同民主党议员 Kim Yong-man 提交的资料显示,去年韩国居民在海外刷卡消费金额为33万亿韩元,比外籍人士在韩刷卡金额20万亿韩元高出13万亿韩元。
相关背景之一,被认为与外籍游客在韩支付体验不佳有关。资料称,去年韩国旅游发展局受理的外籍游客不便投诉中,约四分之一与支付问题有关。
会上还指出,Apple Pay 在韩国扩张缓慢,主要受制于手续费负担和支付基础设施改造成本。目前,韩国与 Apple Pay 合作的发卡机构仍只有 Hyundai Card 一家。发卡机构向 Apple 支付的手续费约为交易金额的0.15%,约为中国的5倍。
此外,卡片绑定和支付流程带来的额外成本,以及NFC终端铺设负担,也被认为抬高了其他发卡机构引入Apple Pay的门槛。
与此同时,iPhone 对NFC支付功能的访问限制也成为争论焦点。会上有意见认为,应改善相关环境,让 Naver Pay、Toss Pay 等本土简易支付服务也能利用 iPhone 的NFC功能完成支付。
还有观点指出,若要提升外籍游客支付便利性,政府应更积极支持支付基础设施扩容,并参考中国和欧洲等地改善支付环境的案例,同时提前布局二维码支付、生物识别支付等新技术应用。
韩国金融委员会表示,Apple Pay 手续费问题属于企业之间自主协商事项,但监管部门将研究改进方案,以便让外籍游客能够更便捷地使用多样化支付方式。
对于NFC开放等问题,金融委员会表示,将结合竞争主管部门的职责一并评估,并讨论金融监管层面可提供的制度支持。
韩国金融监督院也表示,将研究包括刷脸支付在内的新型支付技术相关公共基础设施建设的可行性,并就手续费等问题的改善方向与金融委员会继续协商。
 Lee Ji-young
ljy@d-today.co.kr