
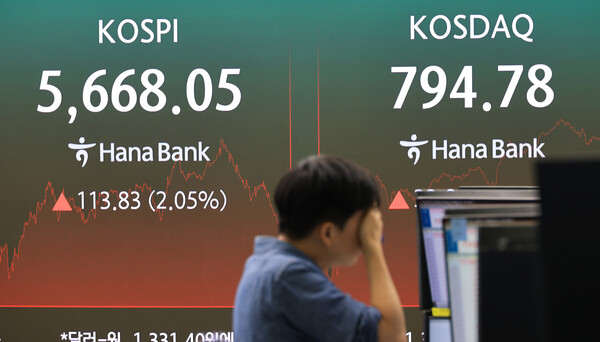
韩国股市本周将进入反弹验证阶段。在AI基础设施企业信用风险升温的背景下,市场正密切关注美国科技巨头财报及后续投资计划,判断其能否缓解投资者对AI投资可持续性的疑虑。
韩国交易所数据显示,KOSPI指数16日上涨2.05%,收于5668.05点,结束此前连续7个交易日下跌;KOSDAQ指数上涨4.46%,报794.78点。
资金面上,外资当天在KOSPI市场净买入3435亿韩元,带动指数止跌回升。不过,鉴于KOSPI在15日曾单日重挫7.57%,市场情绪仍难言完全修复。
海外市场方面,美股上一交易日再度回落,科技股承压明显。当地时间16日,道琼斯指数下跌0.34%,报52002.41点;标普500指数下跌1.09%,报7659.44点;纳斯达克指数下跌2.14%,报26140.03点。
从近期市场调整的原因看,导火索主要来自AI投资链条的信用风险担忧。在通胀和利率维持高位、融资成本持续上升的环境下,CoreWeave等高杠杆AI基础设施企业的财务压力被进一步放大。
随着CoreWeave公司债收益率升至15%以上,市场对信用风险的担忧明显加剧,抛售压力也从Oracle扩散至服务器、半导体等AI产业链多个环节。与此同时,全球对冲基金持续降低AI相关仓位,进一步放大了市场波动。
不过,市场普遍认为,现在就将这轮调整解读为AI需求全面崩塌,仍为时尚早。TSMC业绩以及美国工业生产等数据表明,围绕数据中心和先进半导体的实际需求仍在延续。
更主流的判断是,这轮调整本质上是在高利率环境下,市场对高杠杆、押注远期收益的投资模式进行重新定价。
本周,美股财报季将成为验证上述判断的重要窗口。20日,Netflix与General Motors(GM)将率先公布业绩;21日,Tesla、Texas Instruments、Lam Research等公司也将陆续发布财报。Meta、IBM等与AI投资高度相关企业的业绩表现及未来指引,同样是市场关注焦点。
对于当前市场而言,单纯的营收和利润是否超预期,已不足以单独提振情绪。尽管标普500指数成分股第三季度整体盈利增势依然强劲,但投资者如今更关心的是,企业资本开支能否真正转化为现金流和盈利改善。
近期,部分公司即便业绩超预期,绩后股价仍不涨反跌,也反映出市场对未来指引、估值水平和融资成本的敏感度正在上升。
与此同时,围绕AI投资效率的验证窗口也将陆续开启。10月20日至22日,Nvidia GTC将在德国柏林举行;21日,Nvidia CEO Jensen Huang将发表主题演讲,预计将披露加速计算、Agentic AI、机器人、Physical AI等领域的下一阶段投资方向。
市场尤其关注的是,AI投资是否已经切实带来生产率提升和收入增长。如果AI投资规模继续扩大,但实际成效低于预期,市场对高杠杆企业的重新定价可能进一步加深。
相反,若现金创造能力更强的科技巨头能够同时证明,扩大投资与改善盈利可以并行推进,那么此前大幅下挫的半导体和AI概念股,或将迎来反弹催化剂。
除企业业绩外,中国经济数据和美国国债收益率也是本周不可忽视的外部变量。中国将于本周公布第三季度GDP等主要经济数据。
市场目前预计,中国第三季度经济同比增速约为4.4%。中国内需和工业生产的变化,将直接影响韩国材料、工业品以及中国消费概念股的市场情绪。
美国方面,由于美联储(Fed)在联邦公开市场委员会(FOMC)会议前进入静默期,债券市场供需因素的重要性上升,21日美国20年期国债拍卖等事件将受到重点关注。
在美国通胀数据高于预期、市场对进一步加息的担忧再度升温的背景下,若长端利率继续上行,依赖外部融资的AI企业所承受的压力也将进一步加大。
近期,韩国半导体板块在AI信用风险担忧和外资抛售影响下明显回调,但目前仍缺乏内存价格和AI服务器需求遭到破坏的明确信号。若本周科技巨头财报确认AI投资仍在延续,前期跌幅较大的半导体权重股有望成为反弹主线。
不过,从短期看,市场要走出V形反转仍面临较大波动。业内人士指出,尽管KOSPI 12个月前瞻市净率(PBR)已回落至约1倍,市盈率(PER)也进入历史低位区间,但仅凭低估值,尚不足以迅速推动增量资金回流。
综合来看,本周韩国股市的关键,在于AI企业信用风险能否降温,以及科技巨头能否通过业绩和现金流证明投资具备可持续性。若AI需求维持韧性、美国长端利率趋稳,KOSPI有望进一步收复上周急跌失地。
但如果信用利差再次扩大,叠加业绩预期动摇,市场高波动状态或仍将延续。
Mirae Asset Securities常务 Seoul Sang-young 表示,近期调整更像是对高远期收益预期和高杠杆投资模式的重新评估,而非AI全行业需求崩塌;未来,具备较强现金创造能力、能够自行承担AI投资的大型企业,与高杠杆企业之间的分化预计将进一步扩大。
Samsung Securities首席研究委员 Kim Jong-min 认为,短期内难以期待市场出现V形快速反弹,但最坏情形已在相当程度上被股价反映;在确认下方支撑更加稳固之后,分阶段布局会是更有效的策略。
Shinhan Investment研究委员 Noh Dong-gil 表示,市场目前等待的是对明年业绩预期的信任能否恢复;随着时间推移,若相关疑虑逐步缓解、资金面缺口得到修复,市场底部有望逐步抬升。
 Sangyeop Oh
yub@d-today.co.kr