
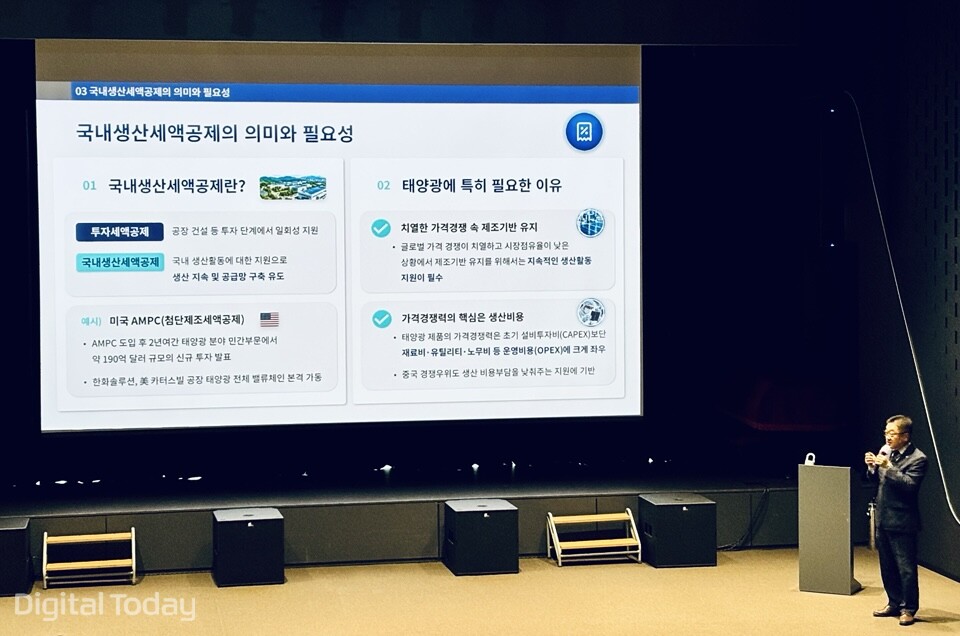
随着韩国政府推进光伏电池片本土生产税收抵扣政策,韩国光伏行业正呼吁将“直接退税(Direct Pay)”一并纳入制度设计。业界认为,在中国低价产品持续冲击下,韩国光伏电池片制造基础不断削弱;如果缺少退税机制,亏损企业即便符合条件,也难以真正兑现税收抵扣带来的政策红利。
Hanwha Solutions Qcells事业部韩国业务负责人 Yoo Jaeyeol 15日在“Hanwha Solutions Academy”活动上表示,韩国本土电池片制造基础正在迅速萎缩。数据显示,韩国产电池片在韩国市场的份额已由2021年的约35%降至去年的约3%。他指出,韩国政府已提出到2030年实现100GW可再生能源装机目标,但若本土电池片产能无法承接新增需求,市场扩张与本土制造空心化之间的矛盾将进一步加剧。
在他看来,本土电池片被挤出市场,根本原因在于中国产能规模迅速扩大。这一趋势并不只出现在韩国。Yoo Jaeyeol表示,在中央和地方补贴支持下,中国已形成相当于全球需求约2倍、国内需求约3倍的产能规模。
韩国业界认为,若要维持本土光伏制造能力,至少需要对电池片环节提供基础性支持。原因在于,多晶硅、铸锭和硅片等上游环节属于资本密集型、以产能竞争为主的产业,而电池片则是整条产业链中技术密集度最高的环节,组件的核心电性能也主要在电池片阶段决定。由于附加值最高,电池片被视为维系本土制造基础的关键环节。
业界当前最期待的政策工具,是本土生产税收抵扣。韩国政府已在税制改革方案中纳入相关安排,光伏也被列入适用范围。从抵扣期限、适用条件到逐步退坡的框架看,整体设计与美国先进制造生产税额抵扣政策(45X)基本相近。
不过,与美国制度相比,韩国拟议方案仍存在两项明显差异:一是税收抵扣上限被限定为累计投资额的50%;二是尚未纳入美国制度中的“直接退税”和税额抵扣转让机制。Hanwha Solutions韩国业务支持团队负责人 Jeong Gyuchang 表示,据其了解,相关抵扣目前仅适用于在韩国生产并在韩国国内销售的产品。
业界之所以尤其强调“直接退税”,与光伏制造业的成本结构密切相关。电池片工厂除了前期设备投资外,还需持续承担运营成本,投产初期往往难以实现盈利。若引入直接退税机制,即使企业当期没有应纳税额,也可以将税收抵扣额以现金形式返还。Yoo Jaeyeol还表示,美国在引入45X后,电池片产能已从零提升至11GW;加拿大、法国、日本等国也在加快导入类似制度。这也是韩国电池片行业向政府建议采用同类退税安排的重要依据。
Hanwha Solutions认为,要在与中国企业的竞争中争取主动,并带动韩国国内设备投资回暖,首先需要补齐制度设计。7日举行的报告会上,也有观点提出应引入直接退税机制;韩国总统 Lee Jae-myung 此前也曾要求研究将补贴与税收抵扣结合的混合式支持方案。
Hanwha Qcells表示,一旦相关制度完善,公司将推动韩国电池片制造基础向下一代产品延续。公司称,其拥有韩国最大规模的电池片和组件制造基础,可在需求增长时迅速组织供货。目前,公司正在镇川工厂运营钙钛矿叠层(Tandem)电池片试点产线,并已获得大面积电池片效率28.6%的认证,目标是在2028年底实现叠层电池片和组件量产。
Yoo Jaeyeol强调,若能率先实现叠层电池片量产,韩国企业有望缩小中国在硅基电池片领域的领先优势。
 Dae-geon Seok
d2dg@d-today.co.kr