
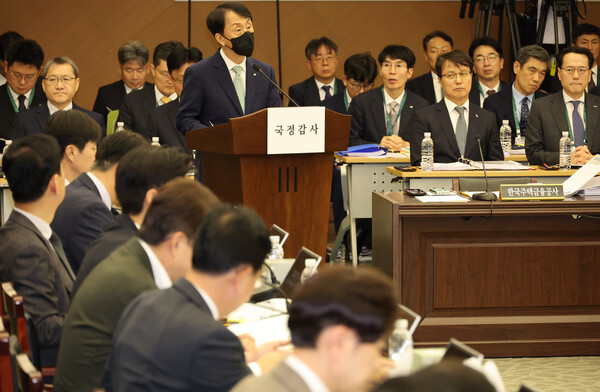
韩国国会政务委员会15日对韩国资产管理公社(KAMCO)、韩国住房金融公社等金融类公共机构实施国政监查,围绕公共机构存款去向、住房反向抵押贷款放款时效,以及长期固定利率住房按揭贷款的资金来源等问题展开质询。
当天的国政监查中,议员们将矛头指向三个焦点:一是迁入釜山的公共机构大额存款主要流向全国性大型银行,地方银行承接比例偏低;二是住房反向抵押贷款客户在取得保证书后,实际放款等待时间因银行不同而存在明显差异;三是银行扩大长期固定利率住房按揭贷款时,仍面临长期资金来源不足的问题。
釜山公共机构存款达7.072万亿韩元,BNK Busan Bank占比仅14.9%
韩国国会议员Park Sung-hoon指出,迁入釜山的公共机构持有的巨额资金并未充分流向地方银行,这与带动区域经济发展的政策初衷存在落差。他呼吁,调整公共机构往来银行遴选标准,提升区域金融机构承接资金的机会。
Park Sung-hoon提交的资料显示,去年釜山9家迁入公共机构的存款总额为7.072万亿韩元,其中存放在BNK Busan Bank的资金为1.0546万亿韩元,占比仅14.9%。
他表示,公共机构迁往地方,本就是为了带动区域经济,但现实中大量运营资金仍存放在首都圈大型银行,难以实现防止区域资金外流、促进地方经济良性循环的政策目标。
他还指出,包括韩国住房金融公社在内的釜山迁入金融类公共机构,在存款银行遴选标准中,对“区域经济贡献度”的权重仍显不足。
Park Sung-hoon表示,自己已提出修订《公共机构运营法》和《创新城市法》的法案,拟将公共机构使用区域金融机构的情况纳入经营绩效评价,并要求其在存放闲置资金时,优先考虑总部设在迁入地区的银行。
他强调,此举并非强制公共机构必须使用地方银行,而是在兼顾资金运用收益性的前提下,将区域经济贡献与经营评价挂钩,形成自发性的制度激励。
对此,韩国住房金融公社解释称,在选择存款银行时,首先比较报价利率;若利率相同,则再参考银行评级;如果评级也一致,则优先选择存款余额较少的机构。
韩国住房金融公社社长Kim Kyung-hwan表示,公社已与BNK Busan Bank设立共生基金,去年提供200亿韩元、今年提供225亿韩元,用于支持区域中小企业贷款。若相关法案进一步完善,公社也将研究扩大与地方银行合作的方案。
住房反向抵押贷款放款时效分化,KB Kookmin Bank、Woori Bank相对较慢
在当天的国政监查中,住房反向抵押贷款放款速度的银行间差异同样成为焦点。
韩国国会议员Han Min-soo在对韩国住房金融公社进行国政监查时表示,今年1月至9月,住房反向抵押贷款累计放款1.3889万笔,从受理申请到实际放款,平均耗时超过31天。
他指出,在韩国住房金融公社出具保证书后,银行完成放款平均仍需7.2天。其中,放款时间超过1周的共有4631笔,超过1个月的也有216笔。
从不同银行来看,放款效率差异更为明显。Han Min-soo表示,Shinhan Bank和Hana Bank的放款周期较短,大致仅为整体平均水平的一半;而Woori Bank和KB Kookmin Bank则接近10天,甚至更长。
若按“超过1周”这一标准统计,Shinhan Bank和Hana Bank的占比约为一成;Woori Bank和KB Kookmin Bank则超过五成。
Han Min-soo表示,住房反向抵押贷款不应因客户最初选择的银行不同,而出现如此明显的放款时效差异。对于希望尽快领取年金的老年客户而言,等待一个月足以对日常生活造成实际影响。
他要求查明各银行处理周期出现差异的具体原因,并尽快拿出改进方案。
Kim Kyung-hwan回应称,客户在取得保证书后前往银行办理后续手续的时间并不一致,加之各金融机构业务熟练度不同,也会影响最终放款进度。公社将重点排查处理周期较长的银行,并加强管理,缩小银行间差距。
长期固定利率房贷资金来源受关注,国会提出发展Covered Bond市场
除上述问题外,如何改善长期固定利率住房按揭贷款的资金来源结构,也成为此次国政监查的重要议题。
韩国国会议员Lee Kang-il指出,银行发放的是长期住房按揭贷款,但资金来源却偏短期,这一错配问题亟待改善,因此有必要推动Covered Bond市场发展。
Covered Bond是金融机构以住房按揭贷款债权等优质资产作担保发行的债券,可作为获取长期资金的重要工具。
Lee Kang-il表示,尽管相关法律已经出台,但韩国Covered Bond市场至今仍未充分发展。自2021年中断的韩元Covered Bond发行,在韩国住房金融公社提供支付担保后虽已重启,但截至去年底,约3年半时间内累计发行规模也仅为2.04万亿韩元。
他认为,若要扩大长期固定利率住房按揭贷款供给,就必须吸引海外养老基金、保险公司等长期资金进入韩国市场。
他提出,应扩大韩国银行在海外发行Covered Bond,并推动制度完善,使韩国住房金融公社提供的支付担保也可适用于海外发行。同时,还应建立面向海外投资者的信用增级体系,并扩大Covered Bond二级流通市场。
Lee Kang-il表示,只有确保银行能够稳定获得长期资金,长期固定利率住房按揭贷款才能真正扩大;韩国住房金融市场也需要与海外长期资金建立更紧密的连接,培育新的融资渠道。
对此,Kim Kyung-hwan表示,认同有必要通过制度激励,支持民营银行扩大长期固定利率住房按揭贷款投放。他还表示,公社目前已为民营银行发行的Covered Bond提供支付担保,去年已有两家地方银行借此完成发行。
不过他也补充称,若相关法律完成修订,公社将与大型商业银行共同研究扩大海外Covered Bond发行的方案。但海外发行能否进一步扩大,还需综合考虑欧洲市场投资需求以及政府年度海外发行额度等因素。
 Ji-young Lee
ljy@d-today.co.kr