
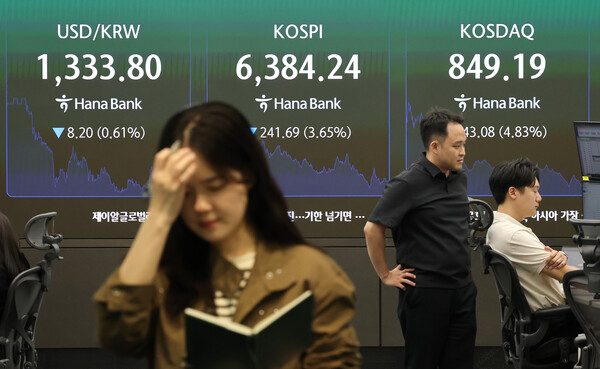
今年上半年跟随韩国股市走强而大幅上涨的证券股,近期持续回调。随着市场交投降温,成交额下滑和三季度业绩放缓预期,正成为压制板块表现的主要因素。
据金融投资业界数据,Mirae Asset Securities股价10月12日跌至2.84万韩元,较5月6日盘中触及的8.38万韩元高点下跌约66.1%。年内大部分涨幅已被回吐,股价也跌破3万韩元关口。
其他大型券商股也普遍走弱。同期,Kiwoom Securities由48.45万韩元跌至23.8万韩元,跌幅为50.9%;Samsung Securities由14.95万韩元跌至8.28万韩元,跌幅为44.6%;Korea Financial Group由29.15万韩元跌至16.56万韩元,跌幅为43.2%;NH Investment & Securities则由3.845万韩元跌至2.425万韩元,跌幅为36.9%。
中小型券商同样出现明显回调。Hanwha Investment & Securities、Kyobo Securities、Yuanta Securities、Hyundai Motor Securities、DB Financial Investment等公司,均回吐了上半年相当一部分涨幅。
证券股走弱,与韩国股市整体调整相伴而行。KB Securities数据显示,三季度(7—9月),证券行业(KRX证券指数)下跌20.1%,较同期KOSPI 19.3%的跌幅高出0.8个百分点。
上半年,韩国股市快速上行,券商受益于成交额扩大带动的经纪业务手续费收入增长,以及自营业务表现改善,整体业绩表现较强。但进入下半年后,股市涨势放缓、投资者交易减少,市场对券商盈利能力的担忧随之升温。
数据显示,韩国股市三季度日均成交额为52.42万亿韩元,较前一季度下降41.7%。其中,KOSPI日均成交额为44.2万亿韩元,KOSDAQ约为8.3万亿韩元。进入9月后,日均成交额进一步降至40.1万亿韩元,较上月减少19.0%。
ETF和海外股票交易也同步降温。三季度ETF日均成交额为22.9万亿韩元,较前一季度下降18.5%;海外股票交易规模降至1249亿美元,减少30.7%。
从业务结构看,成交额越高,券商经纪业务手续费收入越多;反之,交易降温将直接拖累经纪收入,与市场表现联动较强的自营收益也会受到影响。此前支撑证券股上涨的业绩改善预期,因此明显减弱。
三季度业绩前景同样不容乐观。市场预计,5家主要券商三季度合计净利润约为1.1万亿韩元,同比下降45.1%。
其中,经纪业务相关利润预计同比减少51.6%。企业金融(IB)相关利润和财富管理(WM)板块收入也被认为将出现下滑。市场分析指出,股市走弱导致投资收益减少,再叠加成交额萎缩,相关压力将反映在整体业绩中。
不过,证券股这一轮回调是否会演变为长期弱势,仍取决于市场成交能否恢复。原因在于,证券行业盈利依然高度依赖成交活跃度和投资资产表现。
与此同时,分红、回购和注销等股东回报政策,也被视为板块后续反弹的重要观察点。考虑到券商此前在业绩扩张基础上持续强化股东回报,随着股价回调,股息率吸引力上升,或对投资需求形成一定支撑。
KB Securities研究员Kang Seung-geon表示,大型券商2026年至2027年的预期股息率在6%至7%区间,有望增强股价下行支撑。他同时指出,可发行短期票据业务和综合投资账户(IMA)的扩张,带来的投资收益增长,将成为中长期增长因素。
不过,如果成交恢复速度不及预期,证券股短期内重新积聚上行动能并不容易。Kang Seung-geon分析称,除成交额外,投资资产表现同样与股市走势密切联动;若市场低迷持续,证券板块短期内仍难以显现明确的反弹动力。
 Oh Sang-yeop
yub@d-today.co.kr