
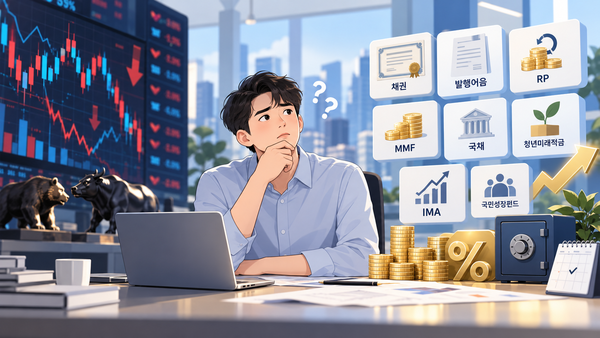
在韩国股市表现疲弱、市场利率维持高位的背景下,投资者的资产配置正明显转向券商短期票据、RP和国债等固收类产品。
业内人士表示,当前环境有利于锁定较高利率水平、获取相对稳定的利息收益。但与单纯比较收益率相比,更重要的是先判断资金何时需要动用,再据此选择产品。
从产品类型看,券商短期票据是证券公司以自身信用发行的1年以内短期产品,可分为活期型和定期型。活期型流动性较高,资金可按需支取;定期型则需持有至约定期限,通常可获得更高收益率。
以Mirae Asset Securities自8月31日起适用的个人韩元短期票据收益率为例,活期型税前年化收益率为2.60%。定期型方面,91至180天为3.05%,181至270天为3.60%,271至364天及1年期产品均为3.85%。其中,1年期产品较此前的3.65%上调了0.20个百分点。
不过,定期型产品若提前解约,收益率可能明显下调。以Mirae Asset Securities为例,持有1至90天提前赎回时,仅按约定利率的30%计息;持有91至364天时,则按50%计息。与此同时,券商短期票据不属于存款保险保障范围,若发行券商信用状况恶化,也存在本金受损风险。
对于短期闲置资金,RP和货币市场基金(MMF)也是可比较的选项。RP本质上是金融机构出售债券,并约定在一定期限后按约定价格回购的产品,通常分为活期型和约定型。
根据Hanyang Securities自8月31日起执行的披露,RP活期型税前年化收益率为2.80%;约定型中,28至90天为2.90%,91至181天为3.00%,182至365天为3.10%。但若约定型产品在到期前赎回,则适用1.75%的年化提前赎回利率。
这也意味着,虽然约定型名义收益率更高,但如果资金使用时间并不确定,最终实际回报未必优于活期型。RP同样不在存款保险保障范围内。
MMF则属于按实际运作收益分配的基金产品,主要投资于短期债券、商业票据等短期金融工具。由于这类产品并非事先锁定固定利率,投资者除关注近期收益率外,还应同时核对费率和赎回条件。
若将资金配置于债券,关键在于让资金使用时点与债券到期日相匹配。通常情况下,市场利率上升时,既有债券价格会下跌;市场利率下降时,债券价格则会上涨。固定利率债券期限越长,对利率变化越敏感,价格波动也越大。
如果希望在更长时间内锁定当前利率水平,面向个人投资者的国债也是一个选项。该产品在买入满1年后可申请提前赎回,但若在到期前赎回,将无法享受加息、复利和税收优惠,因此更适合使用中长期内无需动用的资金配置。
综合投资账户(IMA)的收益结构则与券商短期票据和国债不同。证券公司会将客户资金投向企业金融相关资产等领域,再将实际运作收益分配给投资者。
IMA在持有至到期的情况下,由证券公司承担本金支付义务,但同样不纳入存款保险保障范围。此外,该产品并非固定利率产品;若中途解约,证券公司也不再承担本金支付义务,因此投资者需要先确认自身是否能够持有至到期。
业内也提醒,产品说明中提到的基准收益率或目标收益率,并不等同于确定收益率。实际回报仍可能随着证券公司的运作表现及产品费率等因素发生变化。
在“国民成长基金”方面,面向普通公众直接认购的“国民参与成长基金”已启动第二轮募集,募集时间为上月30日至本月15日,销售额度为6000亿韩元。发售首周,50%的总额度优先分配给低收入群体;自8日起,不再区分低收入群体与普通投资者,改为统一销售剩余额度。
符合条件的投资者若通过专用账户参与,可按投资金额享受最高1800万韩元的所得税抵扣,分红所得适用9.9%的单独课税。相较收益波动更大的利息类回报,市场对其税收优惠的关注度更高。
不过,该产品为5年期封闭式产品,不能提前赎回。虽然在交易所上市后可选择卖出,但流动性可能偏弱;若在投资后3年内转让,还可能被追缴相当于减免税额的金额。
整体来看,选择产品的首要标准仍是资金的使用时点。若资金在数月内就可能使用,应优先考虑活期型券商短期票据、RP和MMF等产品的流动性;若资金可持有约1年,则可进一步比较定期型券商短期票据或短期债券的税后收益率。
至于面向个人投资者的国债、综合投资账户(IMA)以及国民参与成长基金等期限更长的产品,除收益率和税收优惠外,投资者还需重点评估自身是否具备长期锁定资金的条件。若还担心后续市场利率继续上行,也可通过分散到期日、错开再投资时点等方式进行配置。
此外,韩国金融委员会1日召开金融市场情况检查会议,评估海内外利率上行对金融市场的影响。监管部门认为,若市场利率持续走高,经济主体融资成本和脆弱借款人的偿债负担都可能进一步加重,今后将持续跟踪相关风险。
 Sangyeop Oh
yub@d-today.co.kr