
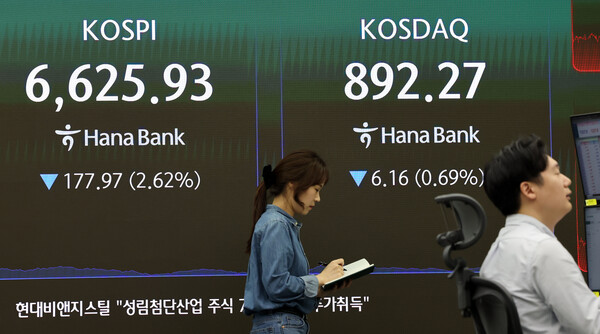
本周,韩国股市料将在美国通胀数据和全球半导体龙头财报之间寻找方向。尽管Samsung Electronics公布了好于预期的业绩,但股价不升反跌,反映出市场关注重点正从单纯的业绩表现转向后续盈利前景和利率走势。
韩国交易所数据显示,上周KOSPI下跌2.9%,KOSDAQ上涨0.6%。分板块看,传媒、化妆品服饰和IT家电表现相对较强,半导体、汽车等权重板块则走势偏弱。
其中,Samsung Electronics发布第三季度业绩后,股价反而回落。市场普遍认为,前期获利了结、外资卖出以及高利率环境下估值承压等因素共同导致了这一走势。
从市场交易逻辑看,投资者的关注点已逐步从三季度业绩本身转向明年展望。随着包括Samsung Electronics在内的半导体企业业绩明显改善,市场开始进一步评估后续增长能否延续,重点关注HBM供给扩张、存储器价格走势以及未来盈利预期变化。
与此同时,随着Samsung Electronics业绩披露落地,市场对其盈利预期的下调也被认为在一定程度上有助于缓冲股价继续下探的压力。近期营业利润预期已较前期高点明显回落,市盈率(PER)也处于历史偏低区间,显示部分业绩不确定性已被市场提前计入股价。
本周首个关键变量,是美国9月消费者物价指数(CPI)和生产者物价指数(PPI)。在国际油价和美国长期国债收益率维持高位的背景下,通胀压力是否继续缓和,将直接影响市场对利率路径的判断。
目前市场关注的重点,是核心CPI环比涨幅能否低于8月水平。若通胀放缓趋势得到确认,市场对进一步收紧的担忧有望降温,美国长期国债收益率也可能趋于稳定。
反之,若通胀数据高于预期,利率压力可能重新升温,半导体和其他成长板块将面临更大估值压制。
除宏观数据外,全球半导体企业财报同样是本周焦点。ASML和TSMC将陆续公布业绩,市场关注的不仅是营收和利润,更在于设备订单、AI相关需求以及资本开支计划等前瞻性指引。
如果ASML和TSMC交出稳健业绩,并释放较为积极的后续展望,近期在Samsung Electronics亮眼业绩发布后仍显波动的韩国半导体投资情绪,或有望重新回暖。
尤其如果AI数据中心和先进制程投资持续扩张的信号得到确认,Samsung Electronics与SK hynix的明年盈利预期也将获得支撑。
相反,若全球半导体企业即便交出较好业绩,股价反馈仍然偏冷,说明市场交易逻辑仍将更看重未来增长空间,而非当期数字本身。
原因在于,在高利率环境下,未来利润的折现价值会被压低。即便企业当前业绩改善,若无法给出更明确的后续增长路径,也难以直接转化为股价上行动能。
从第四季度整体来看,股价走势可能更多取决于盈利增长的速度,而非利润规模本身。即便今年盈利增长较快,若明年增速明显放缓,股价弹性也可能下降;反之,若相关行业明年仍能维持较高盈利增速,则更有可能成为新的领涨主线。
综合来看,本周韩国股市的关键在于两点:一是美国通胀数据能否缓解利率压力,二是ASML和TSMC能否重新提振市场对半导体景气的信心。若这两项条件同时满足,近期失守关键点位的KOSPI也有望展开反弹。
若通胀与利率压力延续,同时半导体企业后续展望不及预期,市场走势则可能更多体现为板块和个股分化,而非指数层面的普遍回升。
Daishin Securities研究员Lee Kyung-min表示,市场此前下调预期,已在相当程度上提前反映了对业绩的不安。若9月CPI确认通胀放缓,同时Samsung Electronics业绩中体现出HBM4量产爬坡等进展,半导体主线修复有望带动KOSPI中枢进一步上移。
Hana Securities研究员Lee Jae-man指出,在盈利增速放缓阶段,利润绝对规模对股价回报的影响,可能小于增速水平本身;因此,市场有必要关注到2027年仍被预期维持较高盈利增速的行业。
 Oh Sang-yup
yub@d-today.co.kr