
全栈式AI企业Elice Group正以首次公开募股(IPO)为契机,加快布局全球AI基础设施市场,并提出“韩国版新云(Neo-Cloud)”战略。
根据公司规划,首都圈、西南圈和东南圈合计130MW的电力接入资源将被转化为AI算力资源;同时,公司还将借助自研云软件提升GPU利用率,以增强盈利能力。数据显示,2023年云业务占公司总营收的7%,到今年上半年这一比例已升至76%。
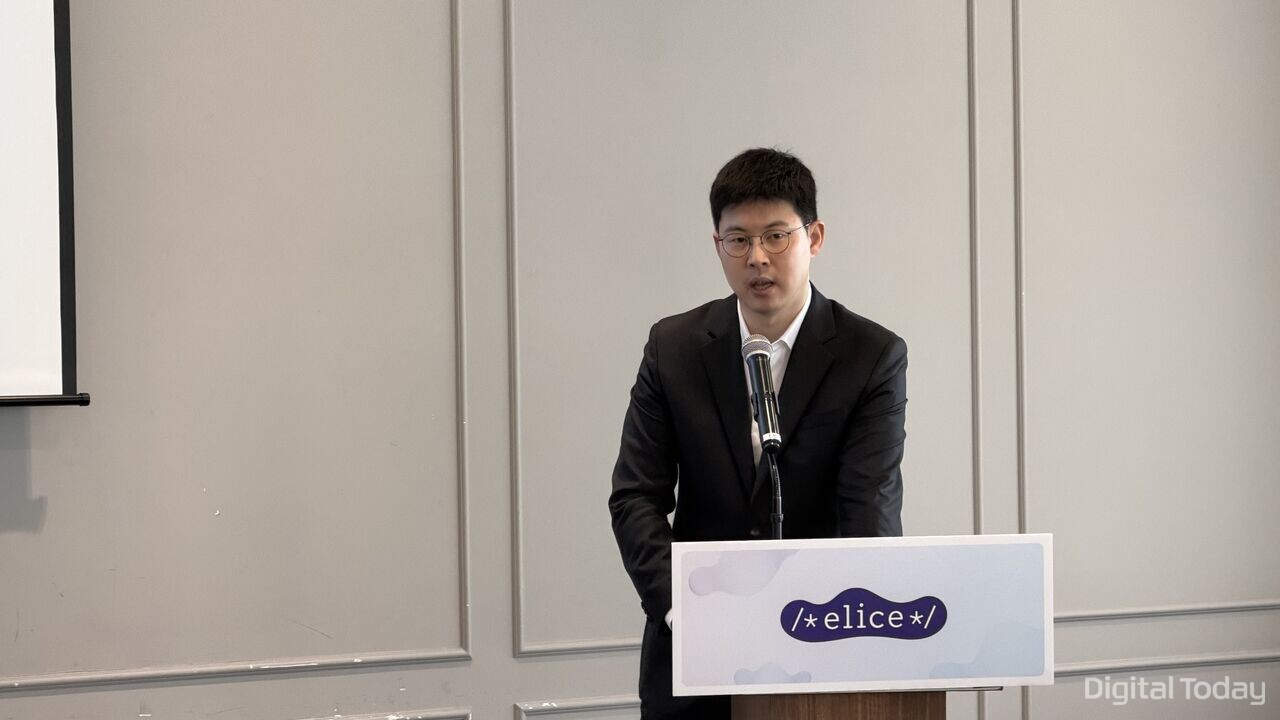
9月30日,Elice Group代表Kim Jaewon在首尔汝矣岛CCMM大楼举行的IPO媒体沟通会上表示,公司将加快把韩国国内电力资源转化为AI算力,并以此为基础,将业务拓展至全球新云市场。
目前,Elice Group已获取首都圈10MW、西南圈40MW、东南圈80MW在内的合计130MW电力接入资源。公司表示,将避开首都圈电力供应和数据中心审批方面的限制,在电力条件更为充裕的地区建设模块化AI数据中心(AI PMDC),并部署最新图形处理器(GPU),将其转换为AI算力资源。后续还将根据客户需求,按区域持续扩充基础设施。
在商业模式上,Elice Group的核心思路是以更低成本、更快速度建设数据中心,从而缩短投资回收周期。公司称,相比通常需要24至36个月建设周期的传统数据中心,AI PMDC最快约3个月即可完成交付;以1MW为基准,其总拥有成本(TCO)可降低约40%。
除基础设施建设外,公司还计划通过自研GPU虚拟化软件“ECI”进一步提升GPU利用率。Elice Group介绍,ECI支持GPU虚拟化、集群管理和资源调度优化,可减少闲置资源。Kim Jaewon表示,较低的建设成本、更高的GPU利用率以及更快的投资回收速度,将成为公司参与全球市场竞争的关键优势。
在差异化竞争方面,Kim Jaewon重点强调了公司的云能力和软件能力。Elice Group自2015年成立初期起,便为AI教育实训开发自有云平台,随后将相关技术延伸至GPU云和基础设施领域。他表示,公司起步于计算机科学,核心竞争力在软件,可根据客户需求提供从ECI到AI PMDC融合基础设施在内的定制化方案。
从业绩来看,AI云业务已成为公司增长的主要驱动力。今年上半年,Elice Group实现合并营收344亿韩元,同比增长202.2%;营业利润为103亿韩元,营业利润率30.1%;息税折旧摊销前利润(EBITDA)为232亿韩元,同比增长11.3倍,EBITDA利润率为67.5%。
公司还计划将韩国国内AI算力资源面向海外客户输出。具体而言,在韩国国内完成电力资源向AI算力资源的转化后,公司将向海外客户提供远程GPU使用服务。目前,Elice Group正与多家海外客户就相关合作进行讨论,预计最早将于2027年上半年产生相关营收。
从中长期来看,公司还计划根据各国在电力、安全和监管方面的环境差异,推进本地化AI PMDC供应,进一步切入主权AI市场。
在本次IPO中,Elice Group计划全部以新股形式发行222.2万股,拟定发行价区间为7.04万至9.5万韩元,预计募资规模约为1564亿至2011亿韩元,对应预计市值约为7821亿至1.0054万亿韩元。公司计划于10月7日至8日启动公开申购,并以当月登陆科斯达克为目标。此次IPO的主承销商为Mirae Asset Securities,共同承销商为Samsung Securities。
 Seulgi Son
sageson@d-today.co.kr